「家に現金を置いて大丈夫?」災害や突然の入院に備える、お金と重要書類の管理方法

このたびの地震で被災された皆さまに、心よりお見舞い申し上げます。
一日も早く、安心して過ごせる日常が戻ることを願っております。
今回の地震をきっかけに、うりボーさんからこのようなDMをいただきました。
うり家計簿では現金で管理されていますが、災害時の空き巣や、火災・水害などを考えると、自宅に現金を置いておくことが心配です。
現金や通帳、印鑑、保険証券などは、どのように対策していますか?
※内容を一部要約しています。
うり家計簿では、週ごとの生活費や積立金の一部を現金で管理しています。
現金管理は、残っている金額を目で確認しやすい一方で、
「地震で家に戻れなくなったら?」
「火災で燃えてしまったら?」
「水害で濡れてしまったら?」
「突然入院して、家計のことを家族に説明できなくなったら?」
という場面も考えておかなければなりません。
では、現金をすべて銀行に預けておけば安心なのでしょうか。
実は、
そうとも言い切れません。
停電や通信障害が起きれば、
ATMやキャッシュレス決済が使えなくなる可能性があります。
一方、自宅に現金を置いておけば、
火災や水害、盗難によって失う可能性もあります。
つまり、
「現金は自宅に置くべき」
「すべて銀行に預けるべき」
という二択では考えられないのです。
えぇ!では、どうしたらいいんですか?
 くみ
大切なのは、現金の保管場所だけを考えることではありません。
災害や突然の入院などが起きたときに、家族がどのようなことで困るのかを想定し、それぞれに備えておくことです。
この記事では、次の3つの状況に分けて考えていきます。
1.お金はあるのに使えない
2.自宅にある現金や書類を取りに戻れない
3.家計を管理している本人にしか内容が分からない
この3つを確認すると、わが家に必要なお金の備えが見えやすくなります。
とても大切なことなので繰り返し読んで、家族で備えるきっかけにしてみてください。
 うり
まずは、わが家の災害リスクを確認する
備えを考える前に、まずはお住まいの市区町村が公表しているハザードマップで、自宅周辺の災害リスクを確認しましょう。
洪水や土砂災害、津波など、地域によって想定される災害は異なります。
自宅が浸水想定区域や土砂災害警戒区域に入っているかによっても、現金や重要書類を保管する場所、避難のタイミングは変わります。
確認するのは、自宅だけではありません。
子どもの学校や保育園、勤務先、普段利用する道路についても確認しておくと安心です。
例えば、自宅に大きな浸水リスクがある場合は、現金や重要書類を床に近い場所へ置かないなど、地域のリスクに合わせて保管方法を考える必要があります。
ハザードマップは災害の種類ごとに分かれている場合があるため、一種類だけではなく、住んでいる地域で想定されるものを一通り確認しておきましょう。
同じ県内でも、住んでいる場所によって想定される災害は違います。
まずは「わが家には何のリスクがあるのか」を知ることから始めましょう。
うり
1.停電でカードやATMが使えなくなる場合
普段はクレジットカードやスマートフォン決済を使っていても、災害による停電や通信障害が起きると、決済端末やATMが利用できなくなる可能性があります。
内閣府も、停電時にはスマートフォンやカードによる決済、ATMが利用できなくなる可能性があるため、小銭や千円札などの細かい現金を少し持っておくことを案内しています。(防災ポータル)
つまり、
「家に現金を置くことにはリスクがあるから、現金は一切持たない」
という管理では困る場面が出てくることがあります。
最近でも全国的にクレジットカードやpaypayが使えないことがありましたよね。
 くみ
非常用現金はいくら必要?
はっきり言って、すべての家庭に共通する必要な金額はありません。
家族の人数や子どもの年齢、車の有無、持病、地域の環境によって、必要な金額が変わるからです。
まずは、ATMやキャッシュレス決済が使えない状態で必要になるものを書き出してみます。
・食料や飲料水
・子どものおむつやミルク、生理用品
・薬
・ガソリン代や交通費
・コインランドリー
・公衆電話などに使う小銭
・家族が別々に避難した場合に持たせるお金
など
その合計をもとに、わが家に必要な金額を決めます。
一万円札だけではなく、千円札や小銭も用意しておくと、釣り銭が不足している場面でも使いやすくなります。
「非常用現金は何万円」と金額だけを先に決めるのではなく、現金しか使えない数日間に、わが家では何を買うのかを書き出してみてください。1万円が使えない場合もあるそうなので、私も小銭を多く準備しています!
うり
▼こちらは実際の投稿です


新500円玉が使えないこともあるとは!100円玉と10円玉があると安心ですね
うり
2.現金は役割ごとに分けておく
災害が起きても、すぐに自宅へ戻れるとは限りません。
自宅が被害を受ける場合だけでなく、周辺が立入禁止になったり、外出先から帰宅できなくなったりすることも想定しておく必要があります。
そのため、非常用現金をすべて自宅の一か所に置くのではなく、使う場面に応じて分けておく方法があります。
・普段の財布に入れておく現金
・避難用バッグに入れておく現金
・自宅で生活費として管理する現金
・金融機関に預けておくまとまったお金
ただし、分散しすぎると、どこに置いたのか分からなくなる可能性があります。
どこに、何のためのお金を置いているかを管理し、少なくとも家族の一人には確認方法を伝えておくことも必要です。
現金を家に置くことにも、置かないことにもリスクがあります。
どちらか一方に偏るのではなく、使う場面ごとに分けておくことが大切です。
うり
3.火災や水害から現金・書類を守る
自宅で管理する現金や書類には、耐火ポーチや防水袋、耐火金庫を利用する方法があります。
保管するものの例は、次のとおりです。
・非常用現金
・通帳
・銀行や保険会社の一覧
・身分証明書の控え
・住宅や保険に関する重要書類
・家族の緊急連絡先
耐火ポーチ、耐火金庫は、商品によって耐火試験の条件や耐水性能が異なります。
購入するときは「耐火」という表示だけで判断せず、
・どのような温度と時間で試験されているか
・耐水または防水性能があるか
・ファスナー部分も保護される構造か
・メーカーが示す使用上の注意
を確認します。
水害や消火活動による水濡れも考え、書類を防水袋に入れたうえで耐火ポーチに収納する方法もあります。
ただし、避難が必要な状況では、現金や書類を取りに自宅へ戻ってはいけません。
命を守る行動が最優先です。
耐火ポーチは、あくまで熱や炎による被害を軽減するための補助用品です。どのような火災でも中身を完全に守れるわけではありません。また、耐火性能と防水性能は別のため、製品ごとの試験条件や耐水性能を確認してください。
現金が燃えたり濡れたりしても捨てない
火災や水害でお札が損傷しても、すぐに捨てないでください。
日本銀行では、破れたり燃えたりしたお札について、表裏の両面があることを条件に、残っている面積に応じて引換えを行っています。
・3分の2以上残っている場合は全額
・5分の2以上、3分の2未満の場合は半額
・5分の2未満の場合は失効
引換えを希望する場合は、日本銀行の本店または支店への事前予約が必要です。(日本銀行)
燃えたお札は崩さず、濡れたお札もできるだけ元の状態を残して相談します。
4.通帳や印鑑を失ったら、預金もなくなる?
通帳や印鑑を失っても、銀行に預けているお金そのものがなくなるわけではありません。
金融庁は、災害で預金通帳や印鑑を紛失した場合でも、本人確認書類などによって本人であることを確認したうえで、金融機関が預金の払戻しに対応するよう求めています。
本人確認書類も紛失した場合には、住所や氏名などを登録内容と照合するなど、柔軟な対応に努めるとされています。
実際の手続きは、利用している金融機関への確認が必要です。(金融庁)
だからといって、通帳や印鑑を雑に保管してよいわけではありません。
災害後の手続きを進めやすくするために、家族が次の情報を確認できるようにしておきます。
・金融機関名
・支店名
・口座の用途
・問い合わせ先
・通帳やカードの保管場所
例えば、
「○○銀行は生活費」
「△△銀行は住宅ローン」
「□□銀行は教育費」
というように、口座の役割まで書いておくと、家計を管理していない家族にも伝わりやすくなります。
一緒に保管しない方がよいもの
通帳、キャッシュカード、届出印、暗証番号を書いた紙を一か所にまとめると、一式を紛失・盗難した場合の危険が大きくなります。
避難用バッグなどに入れるメモには、
・銀行名
・支店名
・口座の用途
・金融機関の問い合わせ先
などを記録し、暗証番号、ログインパスワード、クレジットカードのセキュリティコードは記載しない方が安全です。
現金や書類を守ることは大切ですが、失ったときの問い合わせ先や手続き方法を知っておくことも備えの一つです。
うり
5.突然の入院やケガで家に帰れない場合
備えが必要なのは、災害のときだけではありません。
外出先で事故に遭ったり、急病でそのまま入院したりして、家計を管理している人が自宅へ帰れなくなることも考えられます。
家族に共有しておきたいのは、次のような情報です。
・生活費はどの口座にあるか
・住宅ローンや家賃はどこから支払われているか
・電気、水道、通信費の引き落とし口座はどこか
・クレジットカードの支払日はいつか
・子どもの学校や習い事の支払いはどうなっているか
・加入している保険会社はどこか
・医療保険の給付金は誰が請求するのか
子育て中のご家庭では、家計だけでなく、子どもの学校、習い事、病院、薬、送迎などの情報も、一人がまとめて管理していることがあります。

家計を管理する本人がすべて覚えていても、本人が説明できない状態では家族は確認できません。
そこで、暗証番号やパスワードではなく、
「何がどこにあり、困ったときにどこへ問い合わせるか」
をまとめた一覧を用意します。
私は、銀行口座や保険、緊急連絡先などの情報を「もしもノート」にまとめ、必要なときに家族が確認できるようにしています。
大切なのは、特別なノートを使うことではなく、本人以外でも「何がどこにあるのか」「困ったときにどこへ連絡すればよいのか」が分かる状態にしておくことです。
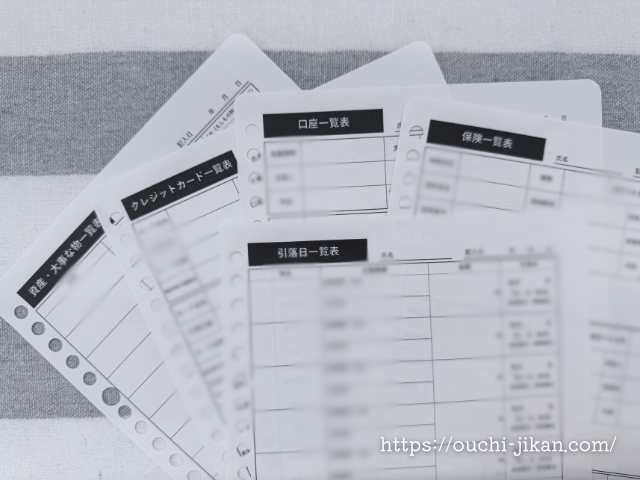
※もしもノートは現在販売を休止しております
情報をスマートフォンだけに保存していると、充電切れや紛失、故障、ロック解除ができない場合に確認できません。
紙だけ、スマートフォンだけに頼らず、家族が確認できる方法を決めておくことが大切です。
7.わが家のお金を守る3段階の備え
ここまでの内容を、3段階に分けて整理します。
普段から持ち歩くもの
・小銭や千円札などの少額現金
・家族の緊急連絡先
・必要最低限の銀行、保険会社の情報
・服用薬などの医療情報
自宅で保管するもの
・家庭で決めた金額の非常用現金
・通帳や重要書類
・銀行、保険、カードの一覧
・耐火ポーチや防水袋
・家族が確認する緊急時の一覧
自宅以外で管理するもの
・まとまった預貯金
・家族情報登録や指定代理請求の手続き
・家族が確認できる契約情報の控え
一つの方法だけに頼らず、どれかが使えなくなっても、別の方法で生活を続けられるようにします。
うりボーさんから届いた実際の対策
今回、対策を募集したところ、うりボーさんから具体的な工夫を教えていただきました。
保険証券が津波や火災でなくなっても、保険契約そのものが無効になるわけではない
対策特にしていなかったので私もこの対策知りたいなと思うのですが、無くなってしまった時に代えが効かない現金と印鑑、通帳も再発行手数料かかるので守った方がいいと思いますが、保険会社に勤めている立場として保険証券はなくても大丈夫です!
保険証券が津波や火災でなくなってしまったとしても保険は契約が無効になる訳ではなく、氏名・生年月日・住所などで本人確認が出来ます
あときちんとした会社であれば証券や設計書、パンフレットを厚めのファイルでお渡ししていると思うのでそれ毎守るのも大変かなと
それよりも保険関係で言えば、本人以外の家族が保険会社に契約内容の問い合わせをして教えてもらえる家族登録や指定代理請求制度の登録をしていれば困ることはないので、それが出来ているかを災害対策として確認していただくのが良いかと思います
あくまで保険は保険料の引き落としが失敗した月が続くと保証されない“失効”という期間に入りますが、保険会社から解約もされないですし、東日本大震災の時に証券がなくなってしまったお客様も多数いらっしゃいますが保険金のお届けがされていますのでご安心ください


保険証券は、保険契約の内容を確認するための大切な書類です。
ただし、保険証券を失ったことだけを理由に、保険契約そのものが無効になるわけではありません。
例えば明治安田生命は、保険証券を紛失しても契約は無効にならないと明記しています。
第一生命、日本生命、かんぽ生命なども、保険証券の再発行手続きを案内しています。
手続き方法は保険会社によって異なるため、加入先へ確認してください。
災害時に分厚い保険ファイルを持ち出すことよりも、家族が次の情報を確認できることが重要です。
・保険会社名
・契約者と被保険者
・保険の種類
・保険金や給付金の受取人
・保険会社の問い合わせ先
・保険料の引き落とし口座
・家族登録や代理請求の登録状況
家族登録と指定代理請求は別の制度
生命保険会社には、登録した家族が契約内容を問い合わせられる「家族情報登録制度」などがあります。
ただし、家族として登録されているだけでは、本人に代わって保険金や給付金を請求できるとは限りません。
本人が意思表示できないなどの事情で請求できないときに、指定された人が代わって請求するための制度が「指定代理請求制度」です。
制度の名称や対象となる手続きは保険会社や契約によって異なるため、加入先へ次の3点を確認します。
・家族が契約内容を問い合わせられる登録はありますか?
・私が請求できないとき、誰が代わりに請求できますか?
・現在、誰が登録されていますか?
家族情報登録制度は契約内容の照会、指定代理請求制度は本人に代わる請求というように、役割が異なります。(公益財団法人 生命保険文化センター)
保険証券そのものを守ることだけでなく、家族が加入先を知り、必要な手続きを進められる状態にしておくことが大切です。
うり
保険証券だけでなく、保険料の支払いも確認する
保険証券を失っても、契約は直ちに無効にはなりません。
一方で、保険料が支払われず、払込猶予期間を過ぎると、契約が失効する場合があります。
契約によっては自動振替貸付が適用されたり、失効ではなく解除となったりするため、具体的な取扱いは契約内容の確認が必要です。(公益財団法人 生命保険文化センター)
突然の入院や災害に備えて、
・保険料をどの口座から支払っているか
・引き落とし口座に不足がないか
・引き落とせなかった場合の連絡先は最新か
・家族も引き落とし口座を知っているか
も家族と共有しておきます。
保険の手掛かりをすべて失った場合
生命保険協会には「生命保険契約照会制度」があります。
災害時の制度は、災害救助法が適用された地域で被災し、家族が死亡または行方不明となり、家屋の流失・焼失などによって保険契約の手掛かりを失った場合に、生命保険協会の会員会社に契約の有無を照会するものです。
利用条件が決められており、契約内容の確認や保険金請求は、契約が見つかった保険会社へ別途行う必要があります。(生命保険協会)
財布とは別に少額の現金を持つ
かばんにつけているお守りの中に、お札を入れています。
銀行名と支店名を、自分だけが分かるように書いたメモは、避難用バッグとかばんの底に入れています。
これは、財布を紛失した場合に備え、別の場所にも少額の現金を持つという個人の実践例です。
防犯のために情報を限定しながらも、少なくとも家族の一人には、必要な情報の確認方法を共有しておくと安心です。
今日、家族で確認したい10項目
全部を一度に整える必要はありません。
まずは、次の項目を確認してみてください。
□ 停電時に使える小銭や千円札がある
□ 自宅の現金を一か所にまとめていない
□ 通帳、カード、印鑑、暗証番号を一緒に保管していない
□ 耐火ポーチや防水袋の必要性を確認した
□ 家族が利用している銀行と口座の用途を知っている
□ 家族が加入している保険会社を知っている
□ 家族情報登録や指定代理請求の状況を確認した
□ 保険料や固定費の引き落とし口座を家族が知っている
□ 自分が入院した場合でも、家族が生活費を確認できる
□ 緊急時の情報を定期的に見直している
▼以前配布した「自分と家族の未来を守る!15のチェックリスト」も定期的に見直しましょう!

さいごに…お金の管理に、たった一つの正解はない
災害や事故に備えるというと、現金や通帳を守ることばかり考えてしまいます。
ですが、住んでいる場所、家族構成、子どもの年齢、普段の支払方法によって、必要な対策は変わります。
本当に避けたいのは、
「お金はあるのに使えない」
「家に戻れないため取り出せない」
「本人にしか分からないため家族が動けない」
という状態です。
現金を家に置くか、銀行に預けるかだけではなく、
・支払方法を分ける
・保管場所を分ける
・必要な情報を家族と共有する
・本人が動けない場合の手続きを確認する
ところまで考えて、初めて備えになります。
今回いただいたDMをきっかけに、
自分のご家庭のお金の管理を一度ご家族で確認してみてください。
お金の管理に、すべての家庭に当てはまる正解はありません。
だからこそ、「もし現金が使えなかったら」「自宅に戻れなかったら」と考え、別の方法でも家族が生活を続けられるように準備しておくことが大切です。
うり

※もしもノートは現在販売を休止しております
\まずはSTEP1から読んでね♥/


わたしも黒字の仕組みを作って毎月貯金ができるようになったよ♥
 くみ